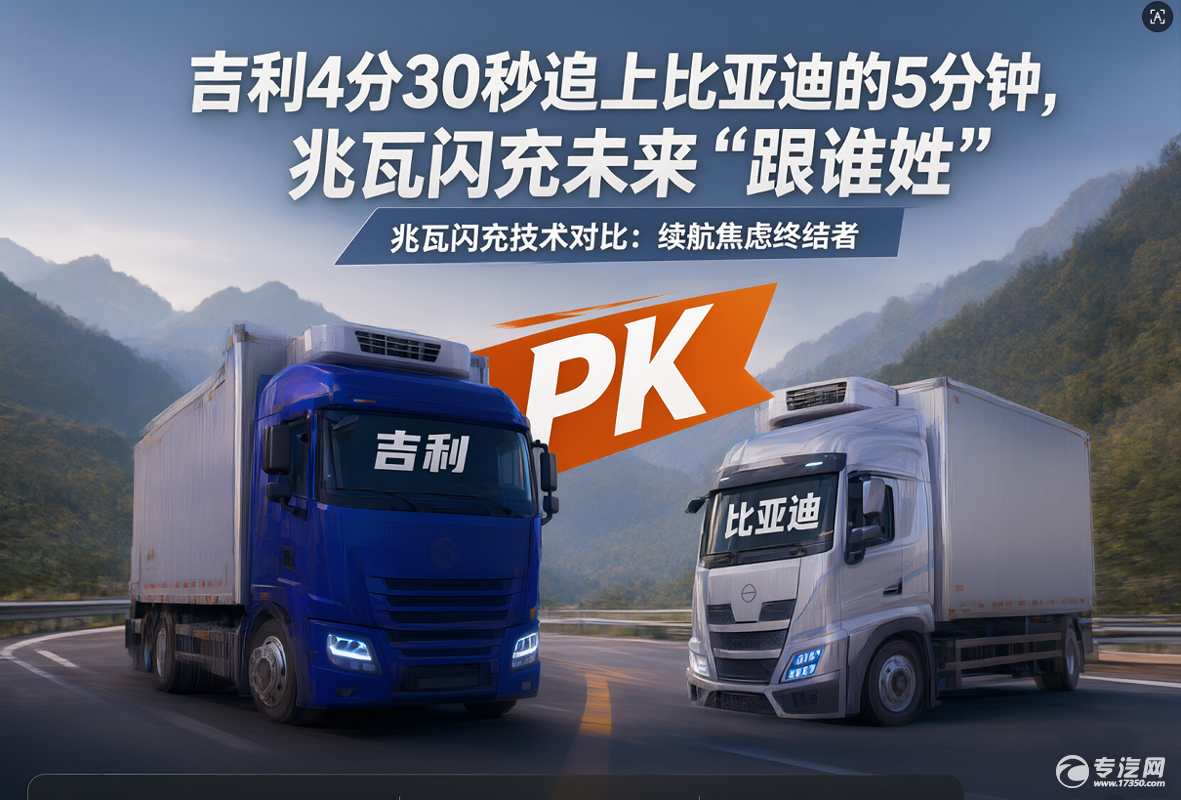
9月23日晚,吉利智充技术发布会的数字打在了大屏上:395毫米神盾金砖超短刀电池,12C峰值倍率,常温10%-70%SOC仅需4分30秒,10%-97%SOC8分40秒。单枪峰值功率2250kW,直接把行业上限从比亚迪的1500kW往上提了半兆瓦。
半年前的3月5日,比亚迪在深圳用第二代刀片电池打响了兆瓦闪充第一枪——"5分钟好,9分钟充饱",王传福一句"充电比加油更快",把"闪充"这个概念从技术术语变成了市场热词。
半年时间,行业格局骤变。从比亚迪一家独跑,到吉利正面硬刚,再到宁德时代、华为、欣旺达、东风集体入场,兆瓦闪充的竞速赛枪声刚响,赛道上已经挤满了选手。
对比两家头部车企的技术参数,数字上的差距一目了然,背后的技术路线选择却耐人寻味。
比亚迪走的是全链路自研的体系化路线。第二代刀片电池搭配1500kW闪充桩,从电芯、电池包、整车电控到充电终端、储能系统全部自研打通。王传福在发布会上说得很明确:"兆瓦闪充是功率的量变,而闪充技术是全链路的质变。"这种垂直整合的优势在于协同效率高,发布即量产,首批10款车型同步落地,闪充站建设同步推进。截至2026年8月底,比亚迪第1万座闪充站正式落成,覆盖全国332座城市,年底目标建成2万座,是行业内落地进度最快的一家。
吉利的策略则是在速度之上叠加安全与智能的叙事。整场发布会没有一味堆参数,反而花了大量时间讲"快充到底伤不伤电池"。基于自身海量用户充电行为数据与千名用户深度访谈,吉利把用户顾虑归纳为四个问题:频繁大功率快充是否伤电池、夏季高温与连续超充是否安全、老车还敢不敢快充、极端天气下快充是否可用。然后用星睿PowerMind能源大模型、全链路五端液冷、脉冲修复技术一一回应,给出的答案是:电池循环寿命提升20%以上,全程最高温度不超过65℃。
吉利汽车集团CEO淦家阅的表态很有代表性:"安全是补能技术不可逾越的底线,没有安全,补能再快、再便捷也不行,不能让市场变成试验场。"
数字层面,吉利的2250kW和4分30秒确实压过了比亚迪的1500kW和5分钟。但行业内都清楚,峰值功率从来都只是数字游戏——能维持多久、在什么工况下达成、真实场景下的平均功率,才是用户真正能拿到的体验。比亚迪的优势在于已经跑通了从车到桩到运营的完整闭环,而吉利的2.2兆瓦智充站大规模落地尚需时日。
比亚迪和吉利的正面交锋,只是这场闪充大战的缩影。短短半年间,电池厂、设备商、其他车企集体下场,兆瓦闪充从"独门绝技"变成了头部玩家的标配。
4月21日,宁德时代在北京发布第三代神行超充电池,等效10C、峰值15C,常温10%-35%SOC仅需1分钟,10%-80%SOC仅需3分44秒,10%-98%SOC6分27秒,-30℃极寒环境下20%-98%也仅需9分钟。这个充电速度甚至超过了两家车企,只不过宁德时代作为电池供应商,不直接运营充电网络,走的是"超换一体"路线,计划年底建成4000座超换一体站,覆盖全国近190座城市及主要高速干线。
两天后的4月23日,华为数字能源发布全系列兆瓦超充解决方案,联合11家车企成立超充联盟。华为的打法更偏向基础设施赋能,不做整车,主攻桩端技术和光储充一体化方案。在商用车领域,华为已经和徐工汽车合作,实现1.44MW功率输出,电动重卡10%-90%SOC最快18分钟,在武深高速干线验证了"一千公里不间断"的全电物流模式。
9月17日,欣旺达在山东枣庄抛出了"全能・无界"光储闪充开放生态平台,宣布到2027年底建成1万座兆瓦级闪充站,面向全品牌开放。欣旺达动力总裁助理何轩说得很直白:"很多车企想要落地闪充车型,但闪充高度依赖配套基础设施,没有完善的基建,闪充车型的用户价值就无法释放。"作为独立第三方电池企业,欣旺达走的是开放生态路线,试图用统一标准解决车桩兼容的痛点。
7月29日,东风汽车自研兆瓦超充桩样机正式下线,单枪峰值功率1500kW,成为继比亚迪之后又一家掌握兆瓦级单枪充电技术的整车企业。该产品搭载1.2MW主机,支持灵活并柜拓展至2.4MW以上,可适配乘用车、商用车多类场景。加上一汽红旗测试中的超快充电池、广汽埃安全固态电池的6C快充能力,整个行业的补能技术竞赛已经全面进入分钟级时代。
作为专注新能源物流车市场的洞察者,我们更关心的是——商用车什么时候能用上闪充?
答案是:技术上已有突破,落地尚需时日。
从需求端看,物流车/重卡对补能效率的敏感度远高于乘用车。一辆电动重卡停充一小时,损失的不只是时间,还有运费收入、排班效率、资产利用率。在当前主流常规快充场站条件下,干线电动重卡从20%充至80%常用区间,补能普遍需要1-2小时,严重制约长途干线的连续运营效率。如果能把补能时间压缩到15-20分钟,电动重卡的运营体验就能真正对标燃油车。
技术层面,宁德时代TectransII(天行II)轻型商用车超充电池已经实现8C峰值倍率,20%-80%SOC仅需6分48秒,满电不到9分钟,补能速度已经和柴油车加油相当。华为和徐工合作的兆瓦超充重卡方案,也做到了10%-90%SOC18分钟。比亚迪的商用车闪充方案,也可实现20分钟级核心补能。
但现实的骨感比乘用车更甚。行业沙龙上多位专家指出了商用车兆瓦充电的特殊困境:单台重卡充电功率就可达1-2MW,一个物流园区如果有十几台车同时充电,负荷相当于一座小型工厂。而国内多数物流园区、高速服务区的配网基础薄弱,大容量电网改造周期长达数年。
更棘手的是标准问题。国际上IECTS63379标准规定商用车兆瓦充电系统最高3.75MW,但国内不同车企、不同设备商的接口、通信协议、功率等级仍不统一。干线物流天然跨省跨区域运行,标准不统一意味着车辆跨区域运营时可能遇到"有桩充不了"的尴尬。
实验室数据离真实场景有多远
热闹的发布会背后,行业需要冷静看待一个事实:实验室里的极速数据,和车主真实能用到的充电体验之间,隔着三道难以逾越的坎。
第一道坎,是实验室最优工况与真实用车场景的体验断层。车企发布的极限充电数据,均诞生于恒温测试环境、电池预加热至最佳温度、电网无压降、初始电量精准可控的理想条件。但落到日常使用中,冬季低温冷启动、夏季行车后电池触发高温保护、公共电网功率波动、车辆剩余电量各异,都会让实际充电效率明显下探。行业普遍共识是,标称峰值功率通常仅能维持数十秒至数分钟,用户实际感知的平均充电速度,大多只有标称值的六成到七成。
第二道坎,是车端硬件能力与桩端基建水平的功率错配。即便吉利新车型已具备2.2MW闪充的硬件基础,从全国充电基础设施现状来看,截至2025年底,公共充电桩中功率≥240kW的占比仅约6.7%,主力仍集中在120-250kW区间。大功率车型接入普通公共桩只能被动降功率适配,车主日常出行几乎很难触达车辆标称的满功率闪充,好比购入最高时速300公里的性能车,日常通勤却只能跑在限速60公里的道路上,硬件潜力无从释放。
第三道坎,是城市配网容量的物理硬约束。单枪2.2MW的峰值负荷,大致相当于200户普通家庭的同时用电功率。而国内多数高速服务区、城市商圈的配网设施,前期规划并未预留如此高的电力冗余。不配建大容量储能做功率缓冲的话,同站多台大功率桩同时启动,极易引发变压器过载、线路电压骤降。但电网增容改造涉及规划、审批、施工全链条,周期长、投入高,绝非单一企业就能推动落地。
除此之外,标准碎片化的隐忧也在累积。不同车企的兆瓦闪充接口、通信协议、电压等级各有方案,如果不能尽快形成统一标准,未来很可能出现各建各站、各跑各车的碎片化局面,最终抬高全行业的基建投入成本。
竞速可以有,技术不能急
站在行业观察者的角度,我们乐见技术竞速。车企、电池厂你追我赶,把充电速度不断推向新高度,最终受益的是整个产业和终端用户。
但我们也需要警惕"唯速度论"的倾向。就像当年电动车普及初期,很多企业一味堆续航里程,却忽视了电池安全、低温性能、循环寿命等更基础的问题。如今闪充竞赛打响,同样不能为了数字上的好看,牺牲安全性、可靠性和使用寿命。
吉利这场发布会之所以值得肯定,正是因为它没有只拼速度数字,而是把用户最关心的安全和寿命问题摆到台面上,用数据和技术给出回应。淦家阅说"不能让市场变成试验场",这句话应该成为全行业的共识。
市场其实是有耐心的。用户可以接受充电速度慢一点,但不能接受快充伤电池、不能接受高温下充不进去、不能遇到暴雨就不敢充。技术发展可以一日千里,但落地到用户的日常使用,还是要稳扎稳打。
毕竟,"充电像加油一样快"从来不是单靠一辆车、一根充电枪就能实现的。这是一场关于电池、整车、充电桩、电网、标准的协同长跑,枪响只是开始,跑完全程才是赢家。