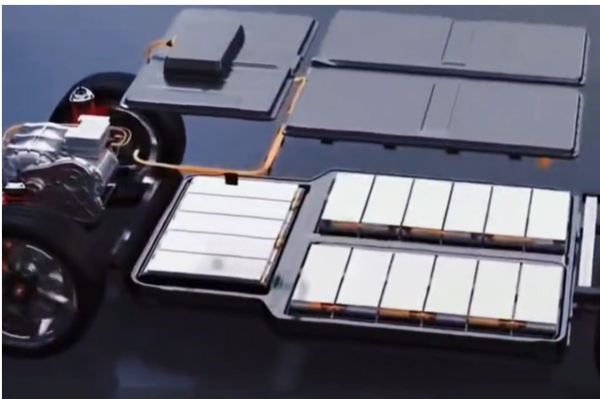
2026年3月底,固态电池产业链9家公司集体发布预增公告,业绩一个比一个炸裂。先导智能最高预增近5倍,科力远扣非净利润暴增超10倍。设备、材料、电芯全线开花。
与此同时,宁德时代的凝聚态半固态电池已于2026年底启动小批量装车,搭载于蔚来ET9和极氪001FR,续航突破1200公里。广汽昊铂更进一步,准固态电池已实现量产装车,续航超1000公里,成为国内首个将固态电池送上量产车的车企。
曾被调侃“只存在于PPT里”的固态电池,这次真的来了。
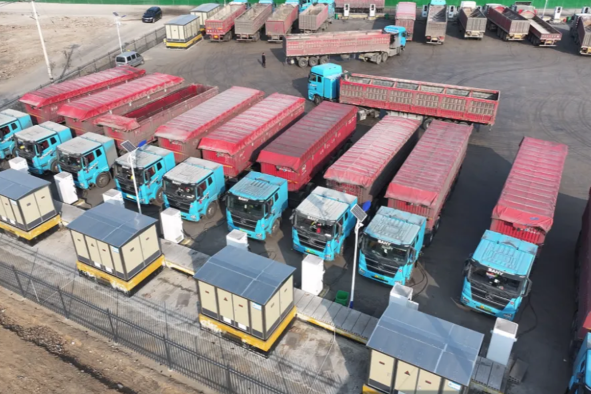
对于LNG行业从业者而言,这个消息的意义,可能比想象中更大。当固态电池开始量产装车,LNG重卡市场将面临真正意义上的冲击。
一、固态电池:从“PPT”到量产线
1.1 技术参数全面对标LNG
奇瑞2025年发布的全固态电池技术目标显示,规划2027年量产的版本能量密度将达600Wh/kg,可实现1500公里续航;其当前研发的电芯产品能量密度已达400Wh/kg——约为现有磷酸铁锂电池的2.5倍,支持8分钟快充补能500公里。
对比来看,LNG重卡主流续航为800至1200公里,加气时间10到15分钟。固态电池在续航和补能效率上,已不落下风。
更值得关注的是低温性能。液态锂电池在-20℃环境下续航衰减40%–50%,而固态电池在-40℃环境下仍可保持80%以上可用容量。这意味着,电动重卡在北方冬季的适用性将大幅提升——而这里恰恰是LNG重卡的传统优势区域。
1.2 量产时间表已清晰
行业共识已形成清晰的量产路线图。宁德时代凝聚态半固态电池已于2026年1月批量交付,搭载蔚来ET9。广汽集团规划2026年实现全固态电池首发搭载于昊铂车型,能量密度目标400Wh/kg。
根据行业规划,2027年后全固态电池将进入小批量落地阶段,能量密度目标为450–500Wh/kg。到2028–2029年,全固态电池成本有望降至1.2元/Wh以下。2030年,行业目标是实现“固液同价”,全固态电池渗透率目标突破25%。
这意味着,距离全固态电池大规模上车,满打满算只剩4年。
二、LNG重卡:盛极而衰的2025
2.1 “五连降”背后的市场逆转
2024年,LNG重卡销量创下17.82万辆的历史新高,渗透率达29.6%。那是LNG重卡的高光时刻。
但进入2025年,市场急转直下。3月至7月,LNG重卡销量连续同比下降:3月降26%、4月降35%、5月降超30%、6月降17%、7月降22%。全年销量约20万辆,同比增长11%,但这一增长主要靠上半年拉动,下半年已是强弩之末。
更值得关注的是市场格局的逆转。2025年12月,新能源重卡单月渗透率达到53.44%,创历史新高,而LNG重卡渗透率降至14.94%。
对比2024年和2025年全年数据,趋势更加明显:LNG重卡销量从17.82万辆增至约20万辆,渗透率却从29.6%下滑至约25%,下降4.6个百分点;而新能源重卡销量从8.2万辆飙升至23.11万辆,增长182%,渗透率从14%跃升至28%以上,实现翻倍增长。
一个残酷的事实是:LNG重卡正在失去其作为重卡市场第二大能源类型的地位。
2.2 失速的三大原因
政策天平向新能源倾斜。 全国约10个省份为新能源重卡提供路权优惠,山西、河北等地的钢铁、焦化企业明确仅允许新能源车辆进厂作业。新能源重卡最高可获补贴14万元,并享受购置税减免。这些政策红利,LNG重卡一概没有。
运营成本优势被削弱。 2025年普货物流运价从0.6–0.7元/吨公里降至0.4–0.5元/吨公里。电动重卡每公里电耗成本约1–1.5元,柴油车约2.3–3元,LNG重卡约1.5–2元。LNG重卡相较柴油车的成本优势仍在,但与电动重卡的差距正快速收窄。当电价进一步下降,这个差距将变成鸿沟。
技术迭代滞后于市场需求。 新能源重卡续航已突破800公里,超充技术实现“充电15分钟、续航400公里”。当电动重卡的补能焦虑逐渐消解,LNG重卡的传统优势——续航和补能效率——正在被逐一瓦解。
三、固态电池冲击波:从短板到长板
3.1 一场全面的技术对标
让我们把LNG重卡、液态锂电重卡和固态电池重卡放在一起对比:
续航里程。 LNG重卡可达1000–1500公里,液态锂电重卡仅为300–600公里,而固态电池重卡在2027年后有望达到800–1500公里,与LNG重卡相当。
补能时间。 LNG重卡需要10–15分钟,液态锂电重卡需要1–2小时,固态电池重卡则能实现10–15分钟快速补能,与LNG重卡持平。
低温性能。 这是液态锂电最大的短板,在-20℃环境下续航衰减40%–50%。LNG重卡表现优秀,而固态电池重卡更胜一筹——可在-40℃环境下保持80%以上容量。
安全性。 LNG重卡处于中等水平,液态锂电重卡存在热失控风险,固态电池重卡则具有极高的安全性,无热失控风险。
5年TCO(年均行驶18万公里)。 LNG重卡约为137万元,液态锂电重卡约为129万元,固态电池重卡预计仅为117万元。
核心结论一目了然:固态电池将补齐电动重卡的最后两块短板——续航与低温性能,使其在长途干线场景具备与LNG重卡正面竞争的能力。
3.2 分场景:LNG的阵地正在失守
封闭场景(港口、矿区、钢厂):替代已经完成。 新能源重卡渗透率已达74%以上,LNG重卡基本退出。这不是未来时,而是现在时。
中短途物流(500公里以下):正在加速替代。 半固态电池2026年量产,续航突破600–800公里,低温性能解决北方市场痛点。预计2026–2028年,中短途场景的LNG重卡将被电动重卡全面替代。这个细分市场的LNG从业者,转型窗口期不足3年。
长途干线物流(500–1000公里):即将迎来正面交锋。 这是LNG重卡的核心阵地,也是固态电池冲击的主战场。
2026–2027年,半固态电池续航达到800–1000公里,LNG重卡份额开始下滑。2028–2029年,全固态电池续航达到1000–1500公里,正面竞争加剧,LNG重卡份额被压缩至20%左右。2030年后,全固态电池成本接近液态电池,续航超1500公里,LNG重卡将退守气源区,份额降至15%左右。
极寒地区与气源区:LNG重卡的最后堡垒。 在东北、西北等极寒地区,LNG重卡的可靠性仍具优势。在新疆、内蒙古、山西等气源区,LNG价格低廉,加气站密集。在固态电池成本降至与液态电池相当之前,这些区域的LNG重卡仍将保持竞争力。但这也只是“堡垒”,而非“乐土”——市场空间将被不断压缩。
四、行业观察:三个不得不面对的信号
站在行业观察者的角度,固态电池产业化提速至少传递出三个层面的信号。
4.1 窗口期正在缩短
2025年,LNG重卡渗透率从29.6%降至约25%,新能源重卡渗透率从14%跃升至28%以上。这一“死亡交叉”意味着,LNG重卡正在失去其作为重卡市场第二大能源类型的地位。
中石化此刻加速扩张LNG加气站网络,2026年3月宣布在营LNG加气站达1150座,反超中石油成为全国最大LNG加注网络。这本质上是一场窗口期卡位——在电动化全面冲击前,完成核心物流干线的网络覆盖。
但竞争的天花板正在逼近。电动化替代的浪潮不会为LNG停留,3–5年的窗口期转瞬即逝。现在投入的LNG基础设施,能否在2030年前收回成本,是一个需要认真计算的问题。
4.2 加气站必须转型
从投资回报看,日均加注量超30吨的干线站点,投资回收期约3–6年;日均低于20吨的站点,回收期长达5–8年。中石化的网络扩张并非盲目铺摊子,而是依托油气合建模式降低单站成本,同时借助上游资源优势维持终端价格竞争力。
但单一LNG加气站面临增长天花板,已是行业共识。中石化2025年财报显示,其充电站业务增长远超LNG业务。现有1150座LNG加气站大部分具备改造为综合能源站的条件——增设充电桩、换电站,甚至预留加氢空间。
“油气电氢服”一体化的转型方向,正在成为行业主流。对于独立LNG加气站投资者而言,如果不具备综合能源转型的条件,未来的生存空间将极为有限。
4.3 重卡车企已开始行动
一汽解放于2026年3月27日正式确认,公司正积极推进固态电池商用车的研发适配,后续将加快技术转化与产品落地节奏。这是头部主机厂的官方表态,意味着固态电池重卡已从“概念”进入“产品化”阶段。
传统重卡企业(解放、重汽、东风)需在LNG与电动化之间平衡;新能源重卡新势力(徐工、三一、宇通)则凭借电动化技术弯道超车。固态电池时代,“油改电”模式将失效,必须正向开发专属平台。
主机厂的态度转变,是最明确的市场信号。当一汽解放这样的LNG重卡大户都开始全力投入固态电池,LNG产业链的每一个参与者都应当警醒。
结语:2030年公路货运能源结构将彻底改写
基于技术迭代速度与政策导向,预计到2030年,公路货运能源结构将发生根本性重构:
柴油重卡的市场份额将从2024年的55%降至30%,持续下滑。LNG重卡将从30%大幅压缩至15%–20%。电动重卡(含固态电池)将从12%快速上升至35%–40%。氢燃料电池重卡将从3%稳步增长至10%–15%。
固态电池产业化提速,对LNG重卡市场形成冲击已是不争的事实。
短期看,LNG重卡在中短途场景的优势正快速丧失,留给相关企业和从业者的转型时间不足3年。中长期看,长途干线这一核心阵地也将面临固态电池重卡的正面竞争,LNG重卡将逐步退守气源区和极寒地区,市场空间被压缩至15%–20%的份额。
对于LNG行业而言,转型窗口已然打开。主动求变,向综合能源服务商转型,比被动应对更为迫切。3到5年后回头再看,今天的选择将决定谁能在这场能源变革中活下来,谁将被时代淘汰。