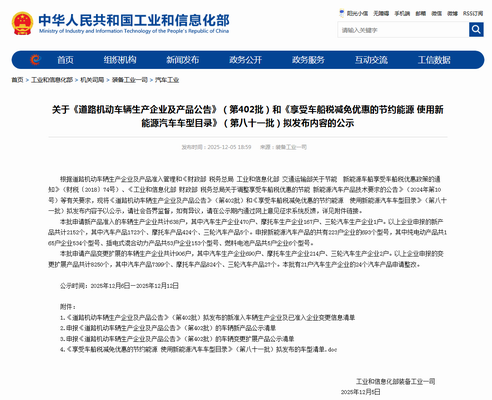
2025 年 12 月 5 日,工业和信息化部装备工业一司发布第 402 批次《道路机动车辆生产企业及产品公告》(以下简称 “公告”)。本批次申请新产品准入的车辆生产企业共计 638 户,其中汽车生产企业 470 户,申报汽车产品 1723 个;新能源汽车产品成为申报核心,共有 223 户企业的 693 个型号参与申报,其中纯电动产品 165 户企业 534 个型号、插电式混合动力产品 53 户企业 153 个型号、燃料电池产品 5 户企业 6 个型号。
在产品变更扩展方面,本批次申请企业共计 836 户,其中汽车生产企业 690 户,扩展汽车产品 8250 个;另有 21 户汽车生产企业的 41 个汽车产品申请整改。值得关注的是,本批次公告中专用车新品实现 100% 新能源化,这一历史性转变标志着专用车行业全面进入电动化发展新阶段 —— 新能源已不再是特定领域的试点尝试,而是成为整个行业创新发展的核心驱动力与市场准入的基本门槛。
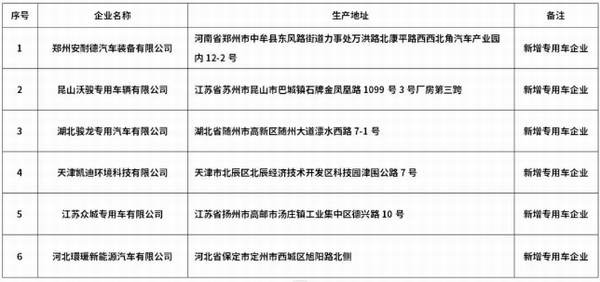
本批次拟新增6家专用车生产企业,覆盖河北、福建、山东、江苏、河南、湖北、天津等多省市。其中江苏省 2 家,河北、河南、湖北、天津各 1 家,其余分布于福建、山东等省份。新增企业的区域分布既延续了产业集群效应,也反映出专用车新能源转型在全国范围内的均衡推进态势。
在电动化趋势引领下,专用车各细分市场技术路线呈现场景化特征,市场结构深度调整。
(一)货物运输板块:
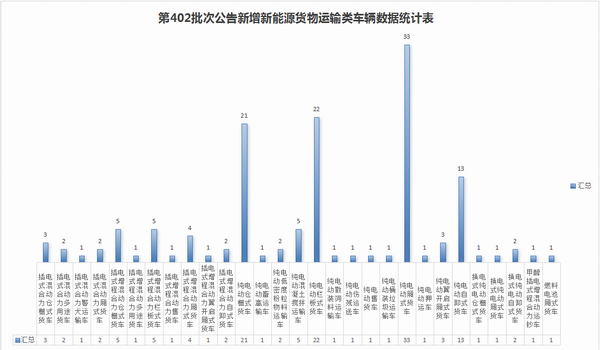
货物运输板块为本次最大领域,新增车型 137 款。纯电动车型以 104 款占据主导,其中厢式货车 33 款、栏板式 22 款、仓栅式 21 款,印证城市配送、城乡物流等固定线路电动化已高度成熟。插电式及增程混合动力车型 28 款,弥补长途运输续航短板;4 款换电模式产品渗透仓栅式、厢式及自卸货车,形成 “纯电主导城配、混动/增程覆盖干线、换电探索特定场景” 的多元格局。
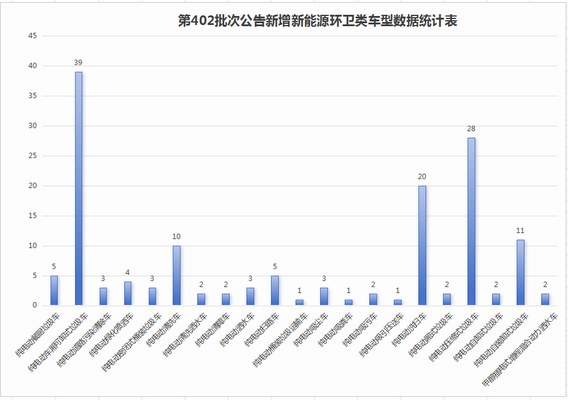
(二)环卫板块:
环卫板块已形成全场景电动化产品矩阵,新增车型中纯电动车厢可卸式垃圾车 39 款、压缩式垃圾车 28 款、洗扫车 20 款,契合城市环境治理精细化需求。行业已从 “有无” 普及阶段进入 “优劣” 提质期,竞争焦点转向智能化、作业效率与能耗控制,为其他板块提供了转型范例。
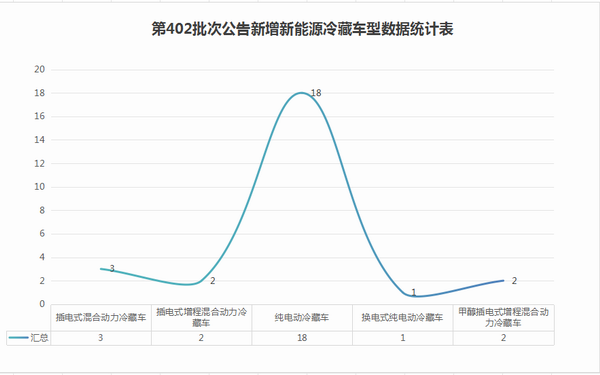
(三)冷藏板块:
新增 26 款新能源冷藏车,纯电动 18 款主导城市短途配送,插电式及增程混合动力 7 款满足长途持续制冷需求。甲醇插电式增程混合动力车型出现,提供新绿色方案。这表明特殊作业细分市场需精准的技术适配与场景化定制。
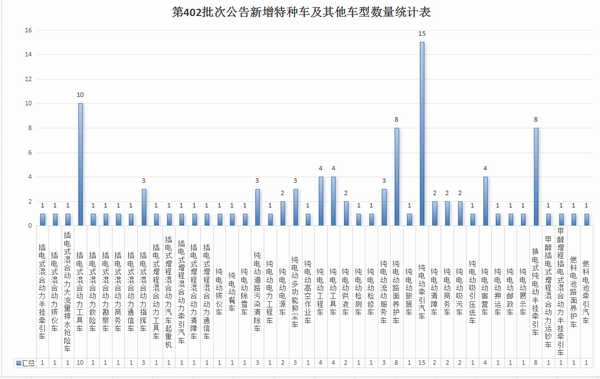
(四)特种车板块:
近 30 个特种车品类实现电动化,涵盖牵引车、清障车、通信车等。纯电动牵引车 15 款、换电式半挂牵引车 8 款,推动重型商用车电动化加速;专业车辆电动化催生静音作业等新需求,开辟高附加值市场。燃料电池技术持续落地,预示能源路线多元化趋势。
小结:
本批次公告印证专用车行业进入 “市场 + 技术” 双轮驱动新阶段。技术上,纯电为主流,混动、换电、燃料电池多元互补;市场向细分场景化升级,客户需求转向 “产品 + 服务 + 场景解决方案”。
企业需聚焦细分场景需求,避免同质化竞争;巩固纯电优势,布局多元技术路线;完善全生命周期服务与补能支持;深化产业链协同,打造全链条生态。唯有以技术、服务、生态为支撑,方能把握转型先机,构筑核心竞争力。